4 errori da evitare quando si sceglie un conto deposito
Sono diverse le caratteristiche di un conto deposito che si devono prendere in esame per fare la scelta giusta. Conoscere gli errori più comuni commessi dai risparmiatori aiuta a prendere una decisione informata e a valutare il prodotto con obiettività.
⏰ In 30 secondi:
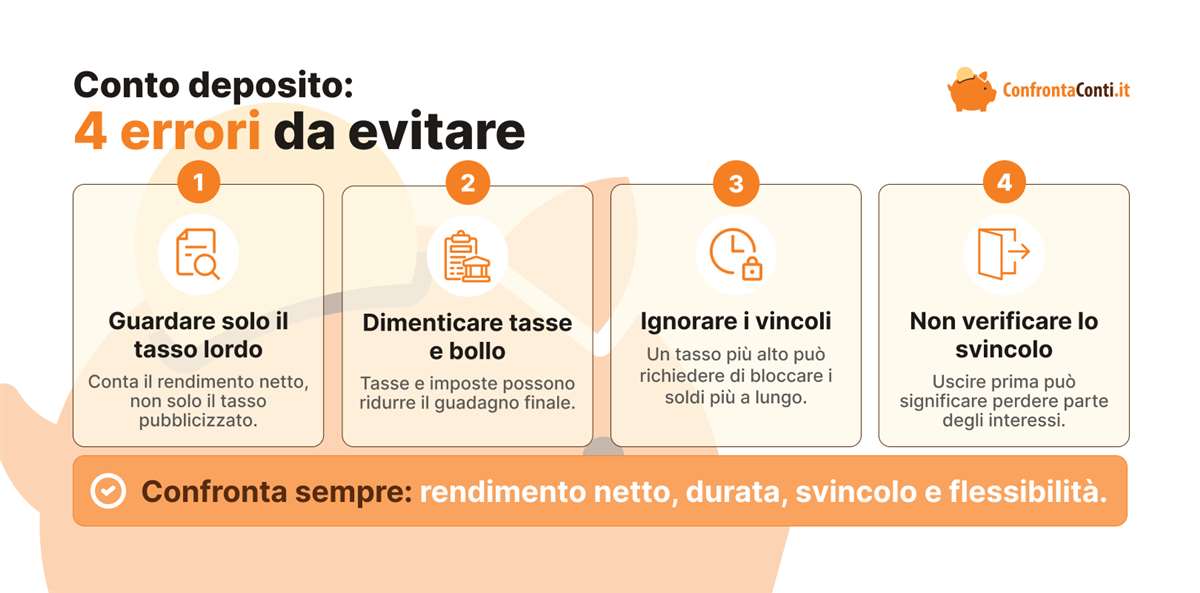
- Non guardare solo il tasso lordo: conta il rendimento netto reale.
- Tasse e imposta di bollo riducono il guadagno effettivo del deposito.
- Valuta bene durata e vincoli prima di bloccare i risparmi.
- Controlla le condizioni di svincolo per evitare penali o attese lunghe.
Se si vogliono rendere remunerativi i propri risparmi, aprire un conto deposito è spesso la soluzione più semplice e immediata. Molte banche, sia tradizionali sia online, includono nella propria offerta dei prodotti del genere, che risultano accessibili e facili da usare: basta infatti versare il denaro e attendere che vengano accreditati gli interessi. Anche se il meccanismo di funzionamento di un conto deposito è molto semplice, ci sono comunque degli aspetti da considerare, per evitare di commettere errori.
Cosa valutare prima di aprire un conto deposito e cosa non fare
Nella scelta di un conto deposito può capitare di concentrarsi su alcune caratteristiche del prodotto e di sottovalutarne altre, con il rischio di non avere un quadro obiettivo della sua convenienza effettiva.
Gli errori di valutazione che si commettono nella scelta di un conto deposito possono anche influenzare il giudizio riguardo a quanto il conto è coerente con le proprie necessità, in particolare riguardo agli obiettivi finanziari e alle esigenze di liquidità.
Non bisogna limitarsi a guardare solo il tasso lordo
Nell'analizzare un conto deposito il primo elemento a cui si presta attenzione è il tasso di interesse offerto dalla banca. Anche se è naturale chiedersi quanto renderà il conto, limitarsi a guardare il tasso lordo può potenzialmente portare a fare gravi errori di valutazione.
Per capire la reale convenienza di un conto deposito, infatti, bisogna considerare il rendimento effettivo. A partire dal tasso di interesse lordo, bisogna dedurre i costi e considerare anche l'effetto del tasso di inflazione.
Bisogna considerare l'impatto di tasse e bollo
Un conto deposito di solito non ha costi di gestione ma questo non vuol dire che sia un prodotto a costo zero. Ci sono, in particolare, due costi che è importante considerare per capire qual è il rendimento effettivo del conto:
- L'imposta di bollo, che è pari al 2 per mille dell'importo depositato;
- La ritenuta sugli interessi, che è del 26%.
Per valutare correttamente i costi legati al conto deposito è utile conoscere la frequenza con cui gli interessi sono accreditati e il momento in cui la banca procede al rendiconto periodico (di solito le banche calcolano il rendiconto annuale il 31 dicembre ed è sul saldo presente in questa data che si calcola l'imposta di bollo).
Non bisogna ignorare i vincoli presenti sul conto deposito
In linea generale, i conti deposito con i rendimenti più elevati richiedono un impegno più lungo nel tempo o la rinuncia al denaro per un certo periodo di tempo.
Quando si mettono a confronto più prodotti è essenziale considerare l'impegno richiesto dalla banca e valutare la rigidità e la durata dei vincoli che bisogna rispettare.
Per non commettere errori è utile tener conto della propria propensione al rischio, degli obiettivi finanziari che si hanno e della strategia di investimento che è stata scelta. Si può anche pensare di combinare prodotti con scadenze e vincoli diversi, per distribuire i risparmi e per non rischiare che i vincoli siano troppo rigidi.
Bisogna analizzare attentamente le condizioni di svincolo
Per allentare la rigidità dei vincoli imposti alla liquidità versata su un conto deposito si può valutare l'idea di aprire un conto svincolabile. Questa versione del conto deposito prevede un vincolo di una certa durata, ma consente di rientrare in possesso anticipatamente della liquidità in caso di necessità.
Per capire se un conto svincolabile può essere conveniente oppure no è necessario valutare le condizioni di svincolo e capire cosa succede se si preleva denaro da un conto vincolato: spesso le banche permettono di interrompere anticipatamente il vincolo solo a condizione di rinunciare agli interessi maturati fino a quel momento, oppure richiedono il pagamento di una penale per lo svincolo anticipato.
Un aspetto da non sottovalutare è il tempo richiesto per lo svincolo del denaro: non è raro che lo svincolo diventi effettivo solo dopo diverse settimane dalla richiesta. Se si ha bisogno di denaro per un'urgenza è una cosa di cui tener conto.
Grazie al confronto tra i migliori conti deposito si possono individuare le soluzioni di investimento più adatte alle proprie esigenze, tenendo conto di rendimento effettivo e flessibilità del conto.